Votre appartement rapporte 6 %. Vous en êtes vraiment sûr ?
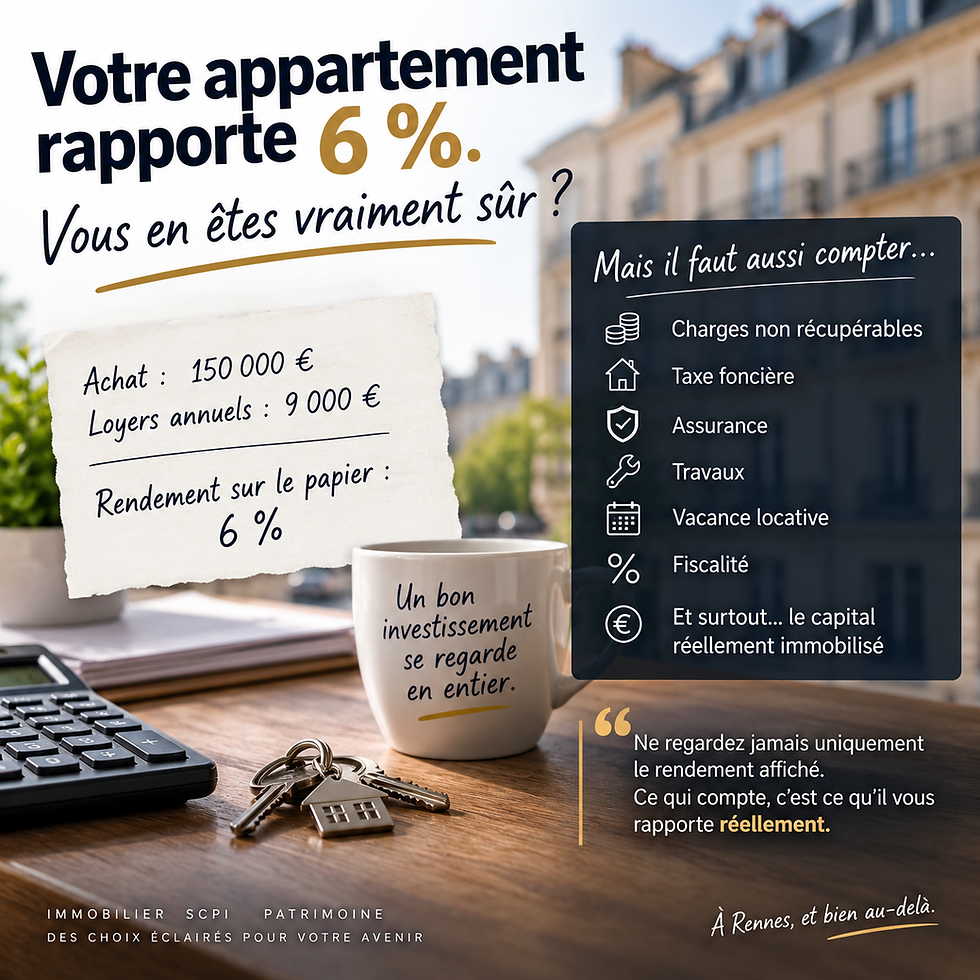
Un appartement acheté 150 000 € qui génère 9 000 € de loyers par an.
Le calcul est rapide :
9 000 ÷ 150 000 = 6 %.
Sur le papier, votre investissement immobilier rapporte donc 6 % par an.
Sur le papier seulement.
Parce qu'après près de 20 ans dans l'immobilier, j'ai appris à me méfier des calculs trop simples.
Un investissement ne se résume pas à un prix d'achat et à douze mois de loyers.
Ce qui m'intéresse vraiment, c'est ce qu'il reste à la fin.
Rendement brut et rendement réel : deux choses différentes
Le rendement brut est intéressant pour faire un premier tri.
Il permet de comparer rapidement plusieurs biens immobiliers.
Mais il ne dit pas réellement ce que votre investissement vous rapporte.
Reprenons notre appartement à 150 000 € et ses 9 000 € de loyers annuels.
Il faut ensuite retirer ou prendre en compte :
les charges de copropriété non récupérables ;
la taxe foncière ;
l'assurance propriétaire non occupant ;
les éventuels frais de gestion ;
l'entretien et les travaux ;
les périodes de vacance locative ;
les frais liés au financement ;
et bien sûr la fiscalité.
Et la liste peut varier selon le bien.
Votre rendement réel commence donc déjà à s'éloigner des fameux 6 %.
Mais il y a un autre élément souvent oublié : le financement
Prenons deux investisseurs qui achètent exactement le même appartement au même prix.
Le premier paie comptant.
Le second utilise un crédit immobilier et apporte seulement une partie du capital.
Ils possèdent le même bien.
Ils encaissent le même loyer.
Pourtant, leur opération financière n'est pas la même.
Pourquoi ?
Parce que le capital réellement immobilisé n'est pas identique.
C'est pour cela que lorsque j'analyse un investissement immobilier, je ne regarde pas uniquement la rentabilité du bien.
Je regarde aussi comment l'opération est financée, quel effort d'épargne elle demande et ce qu'elle apporte réellement au patrimoine de l'investisseur.
Le meilleur rendement n'est pas toujours celui qui affiche le plus gros chiffre
C'est un point important.
Un investissement à 8 % n'est pas automatiquement plus intéressant qu'un investissement à 5 %.
Le premier peut nécessiter beaucoup de travaux, connaître davantage de vacance locative ou demander une gestion importante.
Le second peut être situé sur un marché plus profond, être plus simple à louer et demander moins de temps au propriétaire.
Il faut donc remettre le rendement dans son contexte.
À Rennes comme ailleurs, je préfère regarder l'ensemble de l'opération : emplacement, demande locative, qualité du bien, financement, fiscalité, travaux à venir et stratégie patrimoniale.
Le rendement n'est qu'une pièce du puzzle.
Et les SCPI dans tout ça ?
C'est justement cette réflexion qui m'amène à m'intéresser également aux SCPI, notamment européennes.
Investir dans l'immobilier ne signifie pas obligatoirement acheter un appartement à côté de chez soi.
Certaines SCPI permettent d'investir indirectement dans des bureaux, des commerces, des hôtels, de la logistique ou encore des établissements liés à la santé.
Et certaines répartissent leurs investissements entre plusieurs pays européens.
L'intérêt potentiel ?
Diversifier son patrimoine immobilier géographiquement et ne pas dépendre uniquement du marché français.
Pourquoi je regarde les SCPI européennes
Ce qui m'intéresse ici, ce n'est pas de dire qu'une SCPI européenne est meilleure qu'une SCPI française.
Ce serait beaucoup trop simpliste.
Je regarde plutôt ce qu'elle peut apporter dans une stratégie globale.
Une exposition à plusieurs pays peut permettre de diversifier les marchés immobiliers, les secteurs d'activité et les environnements économiques auxquels le patrimoine est exposé.
La fiscalité des revenus immobiliers étrangers est également un sujet à étudier en fonction des pays concernés et de la situation personnelle de l'investisseur.
Mais là encore, il faut aller au-delà du rendement annoncé.
Une SCPI comporte des risques : revenus non garantis, évolution de la valeur des parts, frais, liquidité variable…
Un taux de distribution attractif ne suffit donc pas davantage à prendre une décision.
Immobilier direct ou SCPI : je pose finalement la même question
Quand quelqu'un vient me voir avec un projet immobilier, je ne cherche pas simplement le placement qui affiche le rendement le plus élevé.
Je cherche à comprendre son objectif.
Créer des revenus complémentaires ?
Préparer la retraite ?
Construire progressivement un patrimoine ?
Diversifier ce qu'il possède déjà ?
Utiliser intelligemment le crédit ?
La bonne solution dépend de la réponse.
C'est d'ailleurs probablement l'une des principales leçons que je retiens de toutes ces années dans l'immobilier : un bon investissement n'est pas seulement un investissement rentable. C'est un investissement cohérent avec la personne qui le réalise.
FAQ
Comment calculer le rendement d'un investissement locatif ?
Le rendement brut correspond généralement aux loyers annuels divisés par le coût d'acquisition. Pour obtenir une vision plus réaliste, il faut intégrer les charges, la taxe foncière, l'entretien, la vacance locative, le financement et la fiscalité applicable.
Une SCPI européenne est-elle plus intéressante qu'une SCPI française ?
Pas automatiquement. Elle peut apporter une diversification géographique et une exposition à différents marchés européens. Mais il faut également analyser la stratégie de la SCPI, son patrimoine, ses frais, ses risques et la fiscalité applicable à l'investisseur.
Faut-il choisir l'investissement qui offre le rendement le plus élevé ?
Non. Le rendement est un indicateur parmi d'autres. Le risque, la liquidité, le temps de gestion, le financement, l'emplacement et la cohérence avec votre stratégie patrimoniale comptent également.
Ne regardez jamais uniquement le rendement affiché d'un investissement immobilier.
Ce qui m'intéresse, c'est ce qu'il vous rapporte réellement — et surtout la place qu'il prend dans votre stratégie patrimoniale.
Si vous avez un projet d'investissement immobilier à Rennes ou une réflexion autour des SCPI et de la diversification de votre patrimoine, nous pouvons simplement commencer par regarder les chiffres ensemble.


Commentaires